佣金发票“倒推”销售收入 专业团队上门护航成都金牛区食品电商合规之路
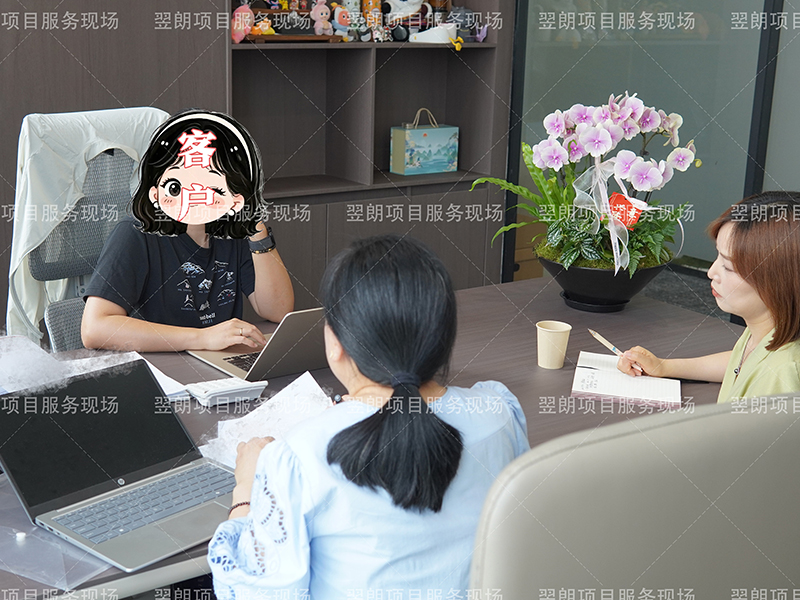
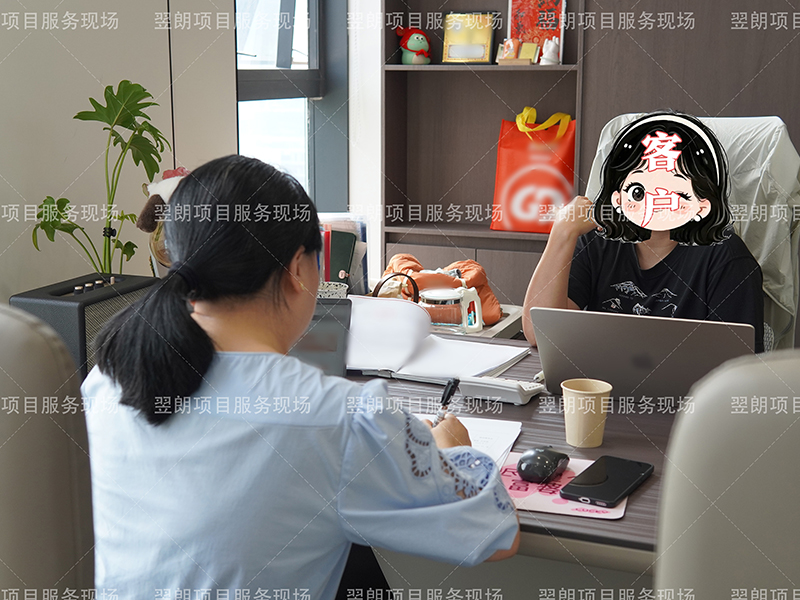
2026年8月13日上午,我司资深税务师唐老师应邀前往成都金牛区,为成都某科技有限公司提供了一场针对性的财税上门服务。该公司主要从事食品电商批发零售业务。此次上门服务的核心诉求,源于企业在佣金发票管理、收入申报及成本发票归集等方面面临的严峻合规挑战,亟需专业团队介入进行全面梳理与风险排查。
三大合规痛点叠加 食品电商财税风险凸显
在前期沟通中我司了解到,该公司作为金牛区食品电商企业,当前面临三个层面的财税风险。
其一,大量“信息技术服务”佣金发票引发收入倒推风险。 公司电商业务中产生了大量平台佣金性质的“信息技术服务”发票,税务系统可通过佣金费率反向推算企业销售收入——佣金支出与销售收入之间存在固定的比例关系,一旦佣金发票金额与申报收入不匹配,将直接触发税务预警。2026年,《互联网平台企业涉税信息报送规定》进入常态化运行阶段,淘宝、京东、拼多多、抖音电商等平台需在季度终了次月向税务机关报送平台内经营者的收入总额(含增值税,不扣除佣金等费用)、退款金额、收入净额、交易数量等核心经营数据。税务系统完成平台数据、银行流水、纳税申报表三方自动比对,差额直接生成风险预警。
其二,平台销售数据透明化,收入合规迫在眉睫。 2026年4月1日,2026年第一季度互联网平台企业涉税信息报送工作正式启动。截至目前,已有近9700家境内外平台向税务机关报送了涉税信息。平台端的订单、退款、补贴、服务费、结算流水,更容易被税务机关用于交叉验证。申报口径和平台口径对不上,再叠加成本发票不齐,就很容易被提示风险,甚至被要求补税。金税四期下,电商行业已正式进入大数据监管时代,淘宝、拼多多、抖音小店等商家再也无法隐瞒未开票收入。
其三,成本类发票取得不规范,账实不符问题突出。 公司食品采购环节大量支出未能取得合规发票,导致账面成本与实际采购成本严重不符——成本无法税前扣除、账面利润虚高。在2026年全面查账征收的大背景下,所有成本须凭合规发票扣除。上游供货商不开票,又没有采购合同、入库单、物流单据,年度汇算时支出全额调增利润,企业所得税税负大幅上涨。
全面梳理财税数据 逐项排查风险隐患
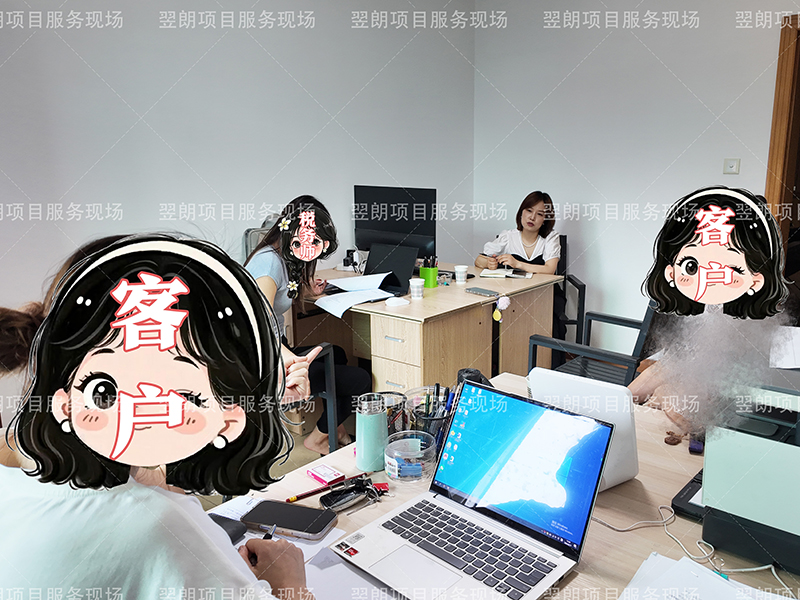
唐老师团队上门后,首先核对了企业往来款项,逐笔确认应收应付余额与业务实质是否匹配。随后,团队全面梳理了企业2026年6月的财务税务反馈情况,调取并核对了银行流水与回单,逐笔比对平台结算流水与银行到账金额的差异,确保每一笔资金往来均有据可查。在此基础上,团队结合企业第三季度成本规划,对供应商发票获取情况、人员成本归集等进行了系统性排查,明确了第三季度成本发票的缺口与补票路径。同时,团队还对分公司第三季度营业情况进行了预测分析,并据此出具了详细的账务告知函,为企业后续财务核算与税务申报提供明确的操作指引。
专业研判:业财税未合一 证据链缺失是根源
经过深入核查,唐老师团队认定该公司问题的根源在于业财税未合一——业务发生、财务记账与税务申报三者之间缺乏有效联动。前端电商平台产生的订单数据、佣金支出、退款信息未能及时、完整地传导至财务端进行规范化处理,导致账务处理与实际业务脱节。在平台数据常态化报送、金税四期“以数治税”全面深化的监管环境下,企业若仍以传统粗放方式管理财税,风险敞口将持续扩大。
对症下药:补齐证据链 建立业财税融合机制
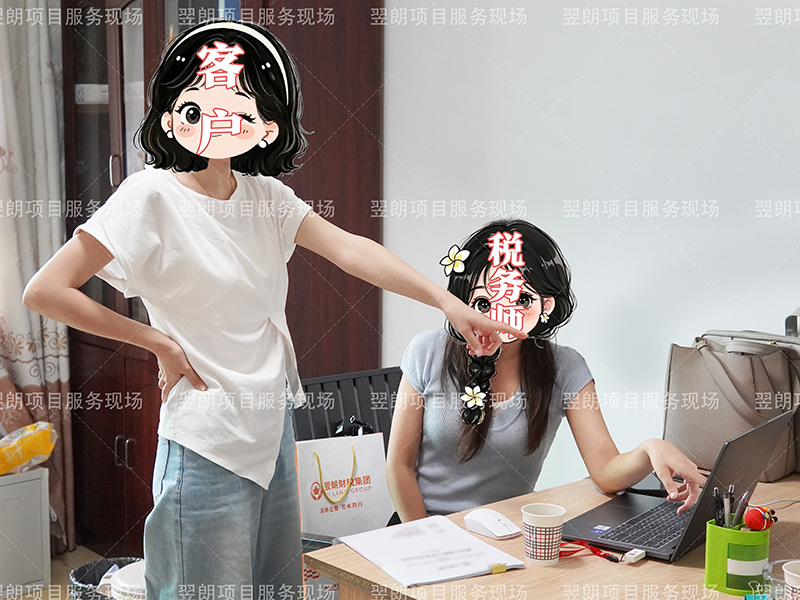
针对上述问题,唐老师团队现场制定了系统性解决方案。第一,规范佣金发票管理,建立收入-佣金匹配台账。 要求企业逐笔核对每一笔“信息技术服务”佣金发票对应的平台、店铺及业务期间,确保佣金支出与销售收入相匹配,做到佣金费率可解释、可追溯。第二,统一申报口径,确保与平台数据一致。 建议企业制定《电商收入与费用口径表》,将收入确认点、退款处理、补贴归类等关键口径固化;将平台结算单与银行流水做“差异桥表”,差异项必须可追溯到明细。第三,补齐成本发票,建立发票缺口台账。 建立“成本发票缺口台账”,按供应商、月份统计,缺口超过毛利能覆盖的范围即需立即补链路资料;能走对公就走对公,公私混收的需将每笔对应订单号备注好。第四,构建业财税融合机制。 将财务管控前置到业务前端,确保每一笔电商订单从发生到结算的全流程均有据可查、有票可依。
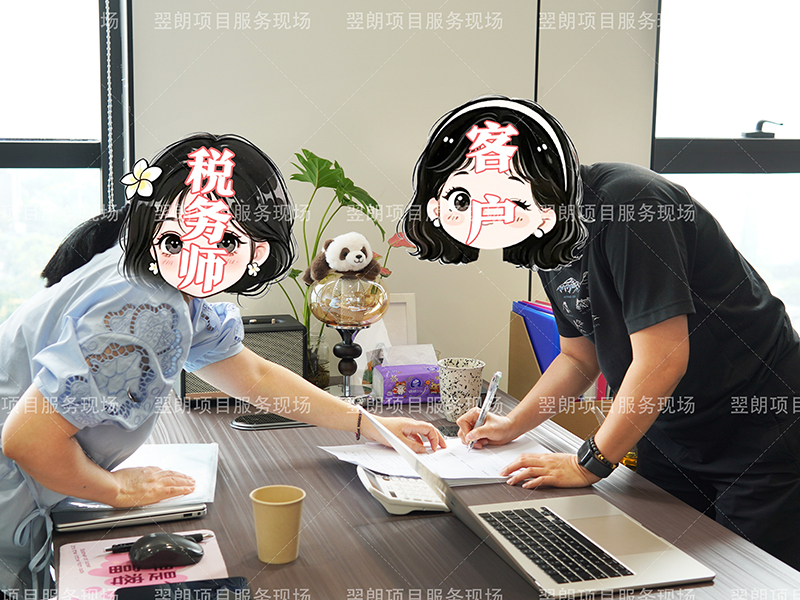
本次上门服务历时约一个半小时。在2026年《互联网平台企业涉税信息报送规定》常态化运行、金税四期“以数治税”持续深化的大背景下,食品电商企业的合规门槛正持续抬升。我司将继续以专业力量助力广大电商企业精准把握政策、规范财税管理,为成都金牛区及全市电商产业高质量发展贡献力量。