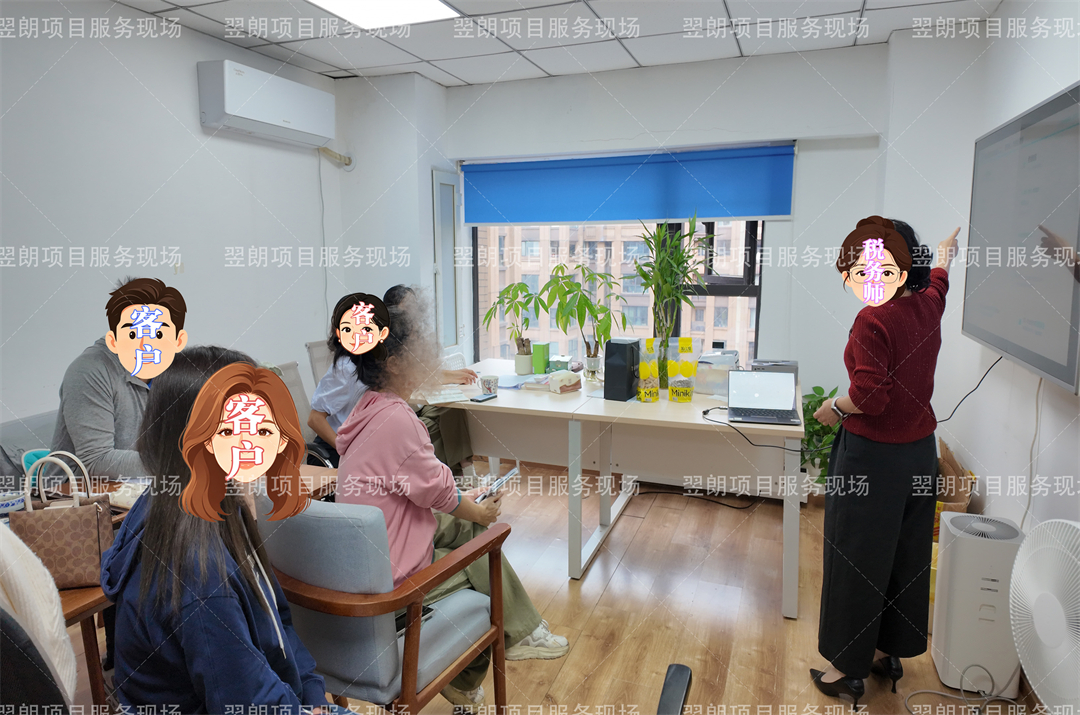
个税企税精讲+三主体逐户预估 杨老师上门服务成都武侯医药科技企业
2026年9月15日上午,我司资深税务师杨老师应邀前往成都武侯区,为成都某医药科技有限公司开展了一场专题财税培训服务。该公司主要从事医药产品销售及后期维护服务,旗下同时运营三家经营主体,业务涉及医药流通与健康服务领域。
个税企税政策精讲 助力企业应享尽享
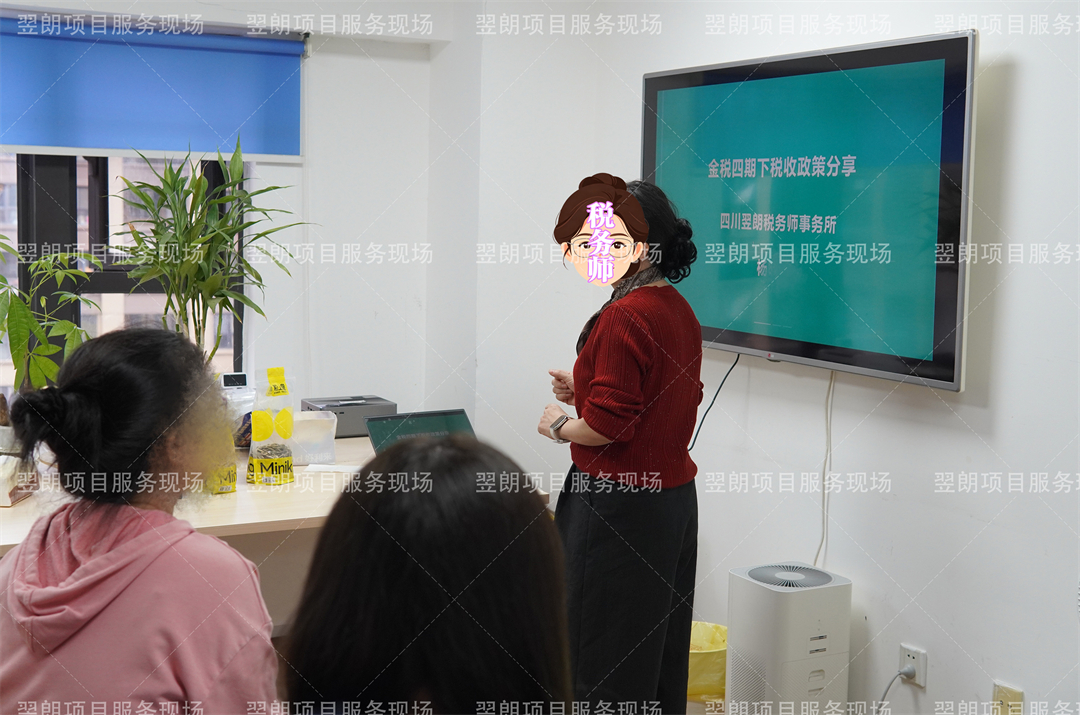
培训环节,杨老师首先围绕个人所得税与企业所得税两大核心税种,结合企业实际经营场景进行了系统讲解。在个人所得税方面,杨老师详细梳理了七项专项附加扣除的最新标准——3岁以下婴幼儿照护与子女教育均为每孩每月2000元,赡养老人每月3000元,住房贷款利息每月1000元,继续教育学历阶段每月400元,大病医疗自付超1.5万元部分最高可扣8万元,帮助企业管理层和财务人员准确掌握个税扣除口径与申报要点。
在企业所得税方面,杨老师重点介绍了当前可享受的税收优惠政策。小型微利企业减按25%计算应纳税所得额、按20%税率缴纳企业所得税的政策已延续执行至2027年12月31日,实际税负仅5%。同时,武侯区正聚焦大健康产业建圈强链,从企业落户、研发创新到产业壮大实施全方位奖补,单项补贴最高可达5000万元。杨老师建议企业在日常财税管理中主动对照政策条件,能享受的税收优惠应尽量享受,将政策红利切实转化为经营动能。
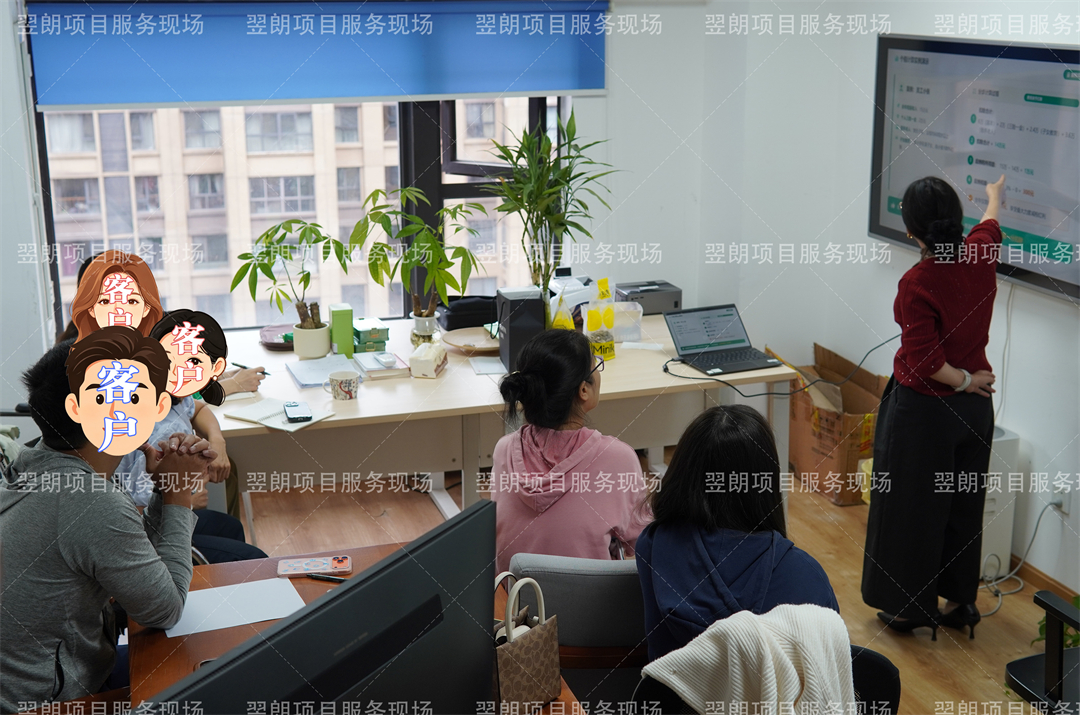
逐户预估开票与增值税 暂估成本需二次确认
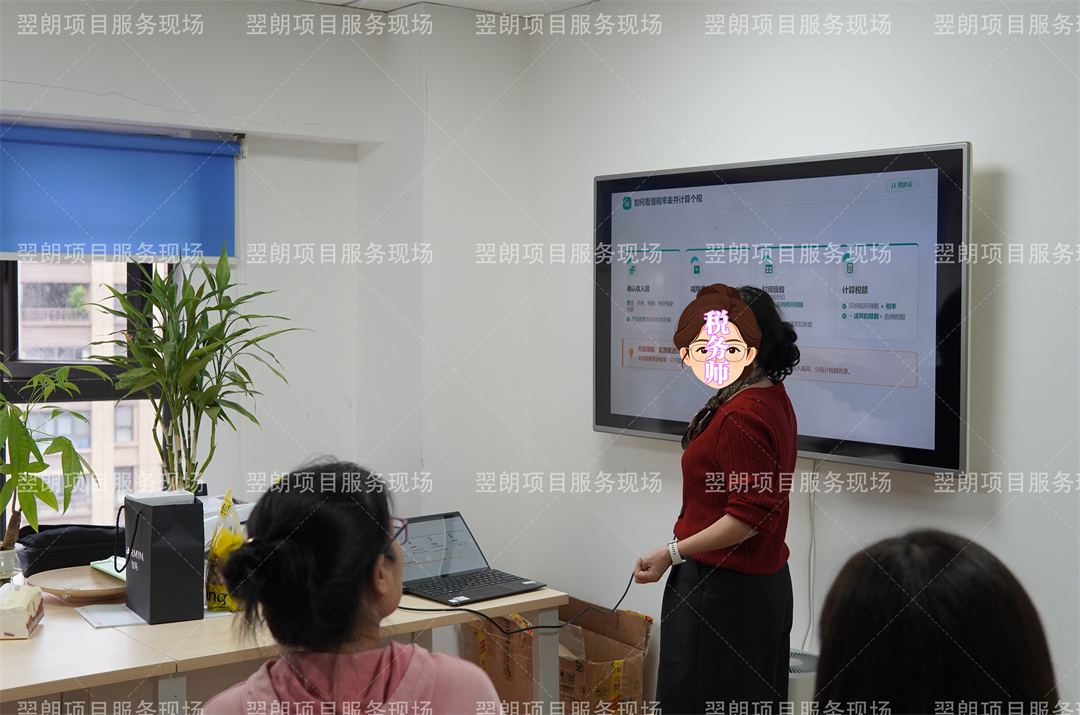
培训结束后,杨老师对该公司旗下三家经营主体逐一进行了财税预估分析。针对主体一,截止2026年9月15日,预估9月不再开票、当月不缴纳增值税,第二季度暂估金额以财务截图为准,待10月报税前再次确认。预估成本主要为差旅费、工资等费用支出。针对主体二,同样预估9月不再开票、不缴纳增值税,暂估金额以截图数据为据,10月报税前需再进行确认。针对主体三,杨老师则与企业负责人就当前经营中遇到的财税问题进行了深入沟通与交流。
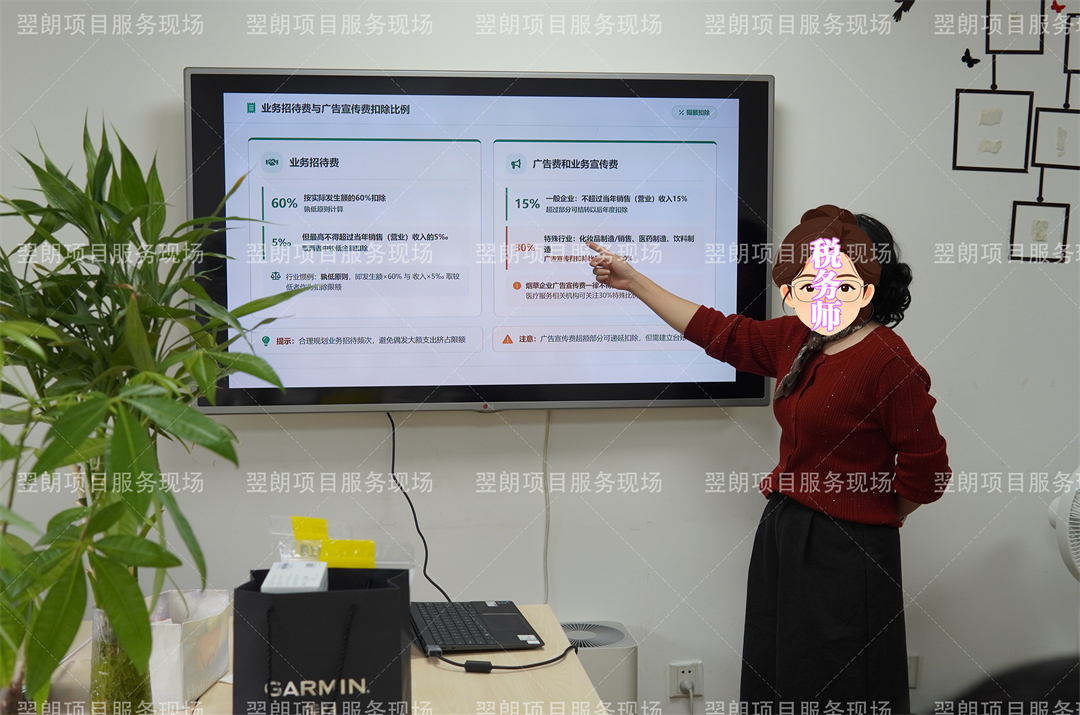
明确发票合规底线 建议后期不接受个体户发票
杨老师在服务中特别指出,医药行业作为民生重点监管板块,2026年涉税核查频次持续提升。据国家税务总局公示数据,全国医药制造及医疗器械领域涉税预警总量同比上涨287%,其中进销项数据不匹配、有销无进类预警尤为突出。在“两票制”背景下,发票合规压力已倒逼医药企业重新审视从采购到销售的全链条税务管理。据此,杨老师建议企业后期在成本费用归集方面尽量不接受个体户发票,确保每一笔支出均有合规凭证支撑,从源头筑牢发票合规防线。
本次上门服务持续约两个小时。企业负责人表示,这样的上门培训不仅解决了财务人员在个税、企税政策理解上的盲区,也为旗下三家公司下一步的申报节奏和成本归集理清了思路。杨老师团队同时提醒,医药科技企业往往涉及多主体运营、业务链条较长,财税管理更需要前置规划、动态跟进。未来,我司将持续关注医药行业政策动态,以专业服务陪伴企业走稳合规之路,为成都武侯区大健康产业高质量发展添砖加瓦。